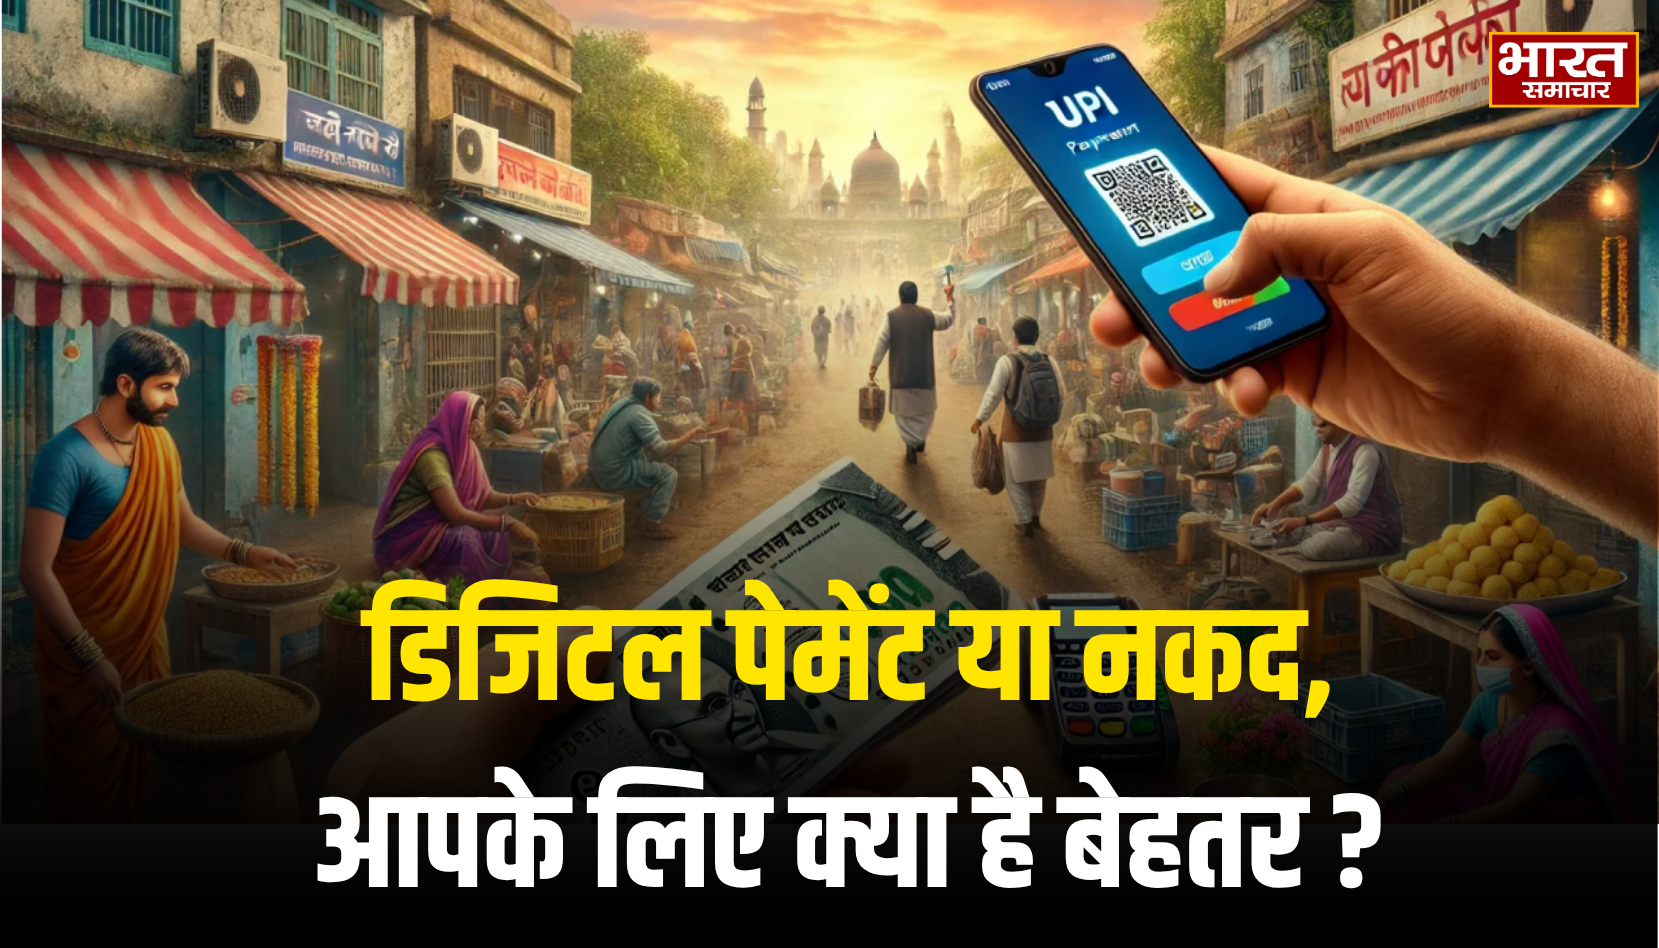
डिजिटल भुगतान की दुनिया में बड़ा बदलाव लाने वाले UPI को लेकर फीस स्ट्रक्चर में बदलाव की तैयारी है। 15 अक्टूबर 2026 से 2,000 रुपये से अधिक के चुनिंदा मर्चेंट पेमेंट्स पर 0.4 प्रतिशत का मर्चेंट डिस्काउंट रेट (MDR) लागू किया जा रहा है। हालांकि, सरकार के मुताबिक इसका सीधा बोझ आम ग्राहकों पर नहीं पड़ेगा।
ऐसे में सवाल उठता है कि रोजमर्रा की खरीदारी के लिए UPI बेहतर है या कैश? इसी मुद्दे पर RSM के अकाउंटेंट चार्टर्ड हिमांशु गोयल से भी बातचीत की गई। आइए समझते हैं दोनों भुगतान माध्यमों के फायदे और सीमाएं।
UPI के फायदे और सीमाएं
खरीदारी के लिए UPI और कैश में से किसी एक को पूरी तरह श्रेष्ठ नहीं माना जा सकता। रोज की सुविधा और खर्चों का हिसाब रखने के लिए UPI उपयोगी है, जबकि बजट नियंत्रण और मुश्किल परिस्थितियों के लिए नकद पैसा काम आता है।
सही माध्यम का चुनाव इस बात पर निर्भर करता है कि आप क्या खरीद रहे हैं और अपने बजट का प्रबंधन किस तरह करते हैं।
UPI के प्रमुख फायदे
बेहतर सुविधा: पर्स साथ रखने की जरूरत नहीं होती। स्मार्टफोन से QR कोड स्कैन करके तुरंत भुगतान किया जा सकता है।
कोई अतिरिक्त शुल्क नहीं: आम उपभोक्ताओं के लिए पर्सन-टू-पर्सन ट्रांसफर और सामान्य खरीदारी पूरी तरह मुफ्त है।
डिजिटल रिकॉर्ड: हर छोटे-बड़े खर्च का डिजिटल रिकॉर्ड बन जाता है। इससे महीने के अंत में खर्चों की समीक्षा करना आसान होता है।
UPI की सीमाएं
ऑनलाइन भुगतान बेहद तेजी से होने के कारण जेब से नकद पैसे निकलने का एहसास नहीं होता। इससे अनचाही खरीदारी का जोखिम बढ़ सकता है। इसके अलावा UPI के इस्तेमाल के लिए सक्रिय इंटरनेट कनेक्शन और चार्ज फोन की जरूरत होती है।
कैश के फायदे और सीमाएं
जेब से नकद पैसा निकालते समय व्यक्ति खर्च को लेकर ज्यादा सचेत रह सकता है। इससे अनावश्यक खर्च को नियंत्रित करने में मदद मिल सकती है।
कैश के प्रमुख फायदे
हर स्थिति में भरोसेमंद: सर्वर डाउन होने, इंटरनेट बंद होने, बिजली जाने या फोन की बैटरी खत्म होने की स्थिति में भी कैश भुगतान के काम आ सकता है।
डिजिटल रिकॉर्ड नहीं: कैश भुगतान का डिजिटल रिकॉर्ड नहीं बनता, जिससे डिजिटल ट्रांजैक्शन से जुड़ी जानकारी साझा नहीं होती।
कैश की सीमाएं
नकद पैसे चोरी होने या खोने का खतरा रहता है। इसके अलावा हर छोटे-बड़े खर्च का हिसाब मैन्युअल तरीके से रखना पड़ता है।
बचत के लिए UPI और कैश का संतुलित इस्तेमाल
किराना सामान, घर के बिल और रोजमर्रा के यातायात खर्चों के लिए UPI का इस्तेमाल किया जा सकता है, ताकि खर्चों का डिजिटल रिकॉर्ड बना रहे।
वहीं, जिन चीजों पर जरूरत से ज्यादा खर्च होने की आशंका हो, उनके लिए महीने की शुरुआत में एक तय नकद राशि अलग रखी जा सकती है। इसके साथ ही किसी भी आपातकालीन स्थिति से निपटने के लिए थोड़ा कैश बैकअप रखना भी उपयोगी हो सकता है।
भारत बढ़ रहा है कैश-लाइट अर्थव्यवस्था की ओर
भारत पूरी तरह से ‘कैशलेस’ अर्थव्यवस्था बनने के बजाय ‘कैश-लाइट’ अर्थव्यवस्था की ओर बढ़ रहा है। UPI ने रोजमर्रा के छोटे-मोटे खर्चों में नकद के इस्तेमाल को कम किया है, लेकिन आपातकालीन परिस्थितियों और बजट नियंत्रण में कैश की अपनी उपयोगिता बनी हुई है।